中国儿科口腔护理产品行业市场规模与趋势分析
随着国民健康意识提升和育儿观念升级,中国儿童口腔护理市场正迎来快速增长期。儿童口腔健康不仅关系到咀嚼、发音和面部发育,更影响全身健康与生活质量。在政策引导、消费升级和产品创新等多重因素驱动下,儿科口腔护理产品行业市场规模持续扩大,呈现出品类细分、渠道多元、品质升级等显著趋势。
一、市场规模稳步扩张,增速高于整体口腔护理市场
据行业统计,2022年中国儿童口腔护理产品市场规模已突破60亿元,2018-2022年复合年增长率约为12%,高于成人基础口腔护理市场的增速。预计到2025年,市场规模有望接近100亿元,2030年或突破150亿元。增长动力主要来自:
- 儿童基数的稳定与家长对口腔健康关注度提升;
- 儿童龋齿率高企(5岁儿童乳牙龋患率超70%),催生预防与护理需求;
- 精细化育儿推动儿童专属产品渗透率提高。
二、产品品类不断丰富,细分赛道涌现机会
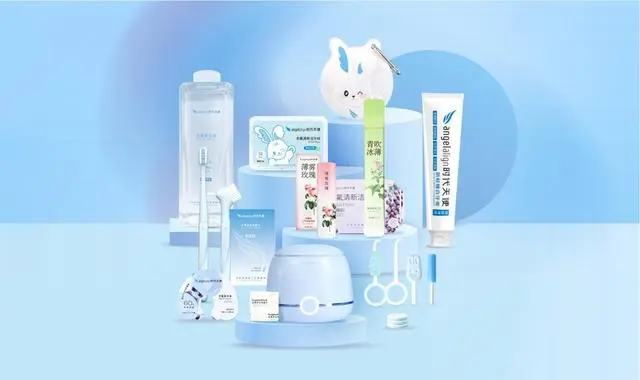
传统儿童口腔护理以儿童牙刷和牙膏为主,如今已延伸至漱口水、牙线、冲牙器、口腔喷雾、益生菌咀嚼片等。其中:
- 儿童牙膏:占据最大份额,含氟牙膏逐渐成为主流,分龄分段(0-3岁、3-6岁、6-12岁)产品受青睐;
- 儿童电动牙刷:增速最快,U型刷、声波震动等技术产品受到家长欢迎,市场规模年均增长超20%;
- 口腔清洁辅助品:儿童牙线、牙线棒、漱口水等品类正在教育市场,未来潜力较大;
- 智能硬件:如智能牙刷连接APP监测刷牙效果,成为高端新趋势。
三、消费端特征:精细化、功能化、安全化
新生代父母(80后、90后甚至00后)成为消费主力,他们具备以下特点:
- 购买决策更专业,关注成分安全(无SLS、无防腐剂、可吞咽配方);
- 追求功效,如防蛀、抗敏、修护牙釉质;
- 青睐趣味设计,如卡通IP联名、水果口味,提升孩子刷牙依从性;
- 线上渠道占比高,抖音、小红书等社媒种草影响显著。
四、渠道结构演变:线上主导,线下体验仍重要
电商平台(天猫、京东、拼多多)及内容电商(抖音、快手)已成为儿童口腔护理产品销售主阵地,占比超六成。线下母婴店、商超、牙科诊所仍是建立信任和提供专业指导的重要场景。未来O2O模式、私域运营将进一步加强。
五、政策与行业规范助力健康发展
国家卫健委《健康口腔行动方案(2019-2025年)》明确提出加强儿童口腔健康管理,推动适龄儿童局部用氟、窝沟封闭等措施,间接拉动家庭护理产品消费。儿童牙膏纳入化妆品监管,儿童产品不得使用“可食用”等误导性宣传,行业标准逐步完善,有利于淘汰低质产品,提升市场集中度。
六、竞争格局与未来趋势
当前市场参与者包括国际品牌(如高露洁、狮王、欧乐B)和本土品牌(如云南白药、舒客宝贝、红色小象、贝医生等)。本土品牌凭借渠道下沉、IP营销和性价比快速崛起。未来趋势包括:
- 分龄精准护理:针对不同年龄段儿童口腔特点开发专属配方与工具;
- 科技赋能:智能监测、益生菌应用、生物活性玻璃等新材料;
- 绿色环保:可降解刷柄、环保包装成为差异化卖点;
- 服务融合:与口腔诊所、保险、教育机构合作,提供“产品+服务”闭环。
中国儿科口腔护理产品行业正处于成长期,市场规模将持续扩大,结构不断优化。企业需把握消费升级、技术迭代和渠道变革机遇,以安全、有效、有趣的产品赢得家长与孩子的信赖,推动行业迈向高质量发展。